Impozit pe casă: de la 1.044 la 27.500 lei pe an?
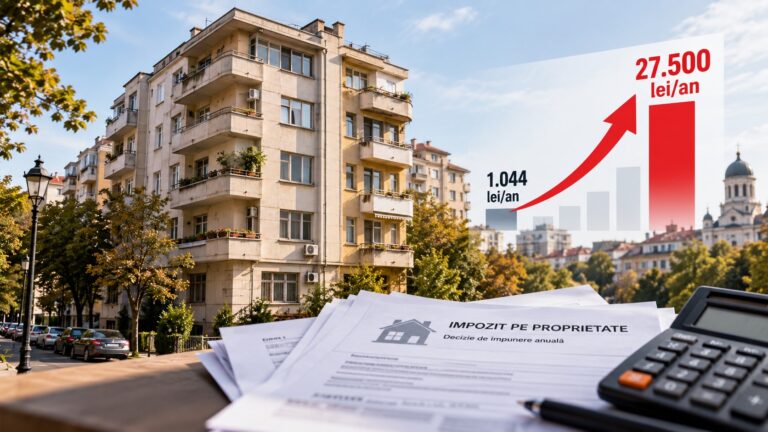
Un impozit pe casă de peste 26 de ori mai mare decât cel actual ar putea deveni o povară imposibil de suportat pentru proprietarii unor locuințe vechi din București. Un calcul prezentat de avocatul și consultantul fiscal Gabriel Biriș arată cum obligațiile fiscale anuale pentru o proprietate evaluată la un milion de euro ar putea crește de la 1.044 la 27.500 de lei, în ipoteza aplicării impozitării la valoarea de piață și a taxei pe lux.
Exemplul readuce în discuție efectele unei reforme fiscale care ar putea afecta proprietarii ale căror locuințe s-au apreciat considerabil, fără ca veniturile acestora să fi crescut în aceeași măsură.
Totuși, majorarea prezentată nu este una decisă sau aplicabilă în prezent. Ministrul Finanțelor, Alexandru Nazare, a anunțat că trecerea la impozitarea proprietăților la valoarea de piață nu va avea loc în 2027.
O casă veche din București, evaluată la peste un milion de euro
Gabriel Biriș, fost secretar de stat în Ministerul Finanțelor, a prezentat situația unor proprietari dintr-un cartier scump al Capitalei. Aceștia locuiesc în case construite în anii 1930, unele moștenite și păstrate de aceeași familie de generații.
Locuințele descrise sunt relativ modeste: au parter și un etaj, aproximativ 150 de metri pătrați și curți de mici dimensiuni.
Cu toate acestea, amplasarea într-o zonă foarte căutată a Bucureștiului poate ridica prețul unei asemenea proprietăți la peste un milion de euro.
Avocatul atrage atenția că printre proprietari se află pensionari care s-au născut și au trăit întreaga viață în respectivele case.
Valoarea ridicată a imobilului nu înseamnă însă că proprietarul dispune de venituri pe măsură.
Aceasta este problema centrală a exemplului prezentat de Biriș: diferența dintre averea imobiliară estimată și capacitatea financiară reală a persoanei care deține locuința.
Cum ar putea crește impozitul pe casă de la 1.044 la 27.500 de lei
Pentru a ilustra consecințele posibile ale impozitării la valoarea de piață, Gabriel Biriș compară sistemul actual de calcul cu un scenariu în care valoarea impozabilă a clădirii ar ajunge la cinci milioane de lei.
Impozitul calculat prin formula actuală: 1.044 de lei
În exemplul prezentat de consultant, valoarea impozabilă este determinată utilizând următoarele elemente:
- Valoarea fiscală de referință: 2.677 lei/mp
- Suprafața luată în calcul: 150 mp
- Coeficientul de corecție: 2,6
- Cota de impozitare: 0,1%
Formula utilizată este:
2.677 × 150 × 2,6 × 0,1% = 1.044,03 lei/an.
Prin urmare, impozitul anual rezultat este de aproximativ 1.044 de lei.
Valoarea impozabilă astfel determinată este de circa 1,044 milioane de lei, sub pragul de 2,5 milioane de lei de la care se aplică impozitul special pentru clădirile rezidențiale de valoare mare.
Calculul este însă unul simplificat și nu include toate eventualele reduceri fiscale aplicabile clădirilor vechi.
Impozitul calculat la cinci milioane de lei: 27.500 de lei
Situația s-ar modifica radical dacă valoarea impozabilă a clădirii ar fi stabilită la cinci milioane de lei, iar cotele utilizate în prezent ar rămâne neschimbate.
În această ipoteză, calculele prezentate de Gabriel Biriș sunt următoarele:
- Impozitul anual pe clădire: 5.000.000 × 0,1% = 5.000 de lei.
- Taxa pe lux: (5.000.000 − 2.500.000) × 0,9% = 22.500 de lei.
- Totalul obligațiilor fiscale: 27.500 de lei anual.
Astfel, suma anuală ar crește de la 1.044 la 27.500 de lei.
Diferența reprezintă o majorare de aproximativ 2.534%, ceea ce înseamnă că proprietarul ar plăti de 26,3 ori mai mult decât în calculul inițial.
Este important de precizat că aceasta reprezintă o simulare, nu un impozit stabilit oficial pentru respectiva casă.
De asemenea, prețul de vânzare al unei proprietăți poate include atât clădirea, cât și terenul. El nu devine automat valoarea impozabilă a clădirii, folosită pentru calcularea taxei pe lux.
Ce este taxa pe lux și de ce poate majora impozitul pe proprietate
În România, impozitul special pe bunurile imobile și mobile de valoare mare, cunoscut drept taxa pe lux, este reglementat prin Codul fiscal.
Pentru clădirile rezidențiale deținute de persoane fizice, acesta se aplică atunci când valoarea impozabilă a clădirii comunicată de autoritatea fiscală locală depășește 2,5 milioane de lei.
Începând cu 1 ianuarie 2026, cota impozitului special este de 0,9%, potrivit modificărilor introduse prin Legea nr. 239/2025.
Cum se calculează taxa pe lux
Taxa suplimentară nu se aplică întregii valori impozabile a clădirii, ci exclusiv diferenței care depășește plafonul legal.
De exemplu, dacă valoarea impozabilă ar fi de cinci milioane de lei, partea supusă taxei speciale ar fi de 2,5 milioane de lei.
Aplicând cota de 0,9%, rezultă o obligație suplimentară de 22.500 de lei anual.
Prin urmare, o eventuală creștere substanțială a valorii impozabile ar putea produce două efecte simultane: majorarea impozitului obișnuit pe clădire și depășirea plafonului de la care se datorează taxa pe lux.
Totuși, un asemenea rezultat depinde de modul în care va fi reglementată și determinată în viitor valoarea impozabilă a clădirilor.
Pensionarii, printre proprietarii vulnerabili la creșterea impozitelor
Dincolo de calculele fiscale, Gabriel Biriș atrage atenția asupra consecințelor sociale ale unui sistem de impozitare bazat pe valoarea de piață.
În București există proprietăți construite în urmă cu aproape un secol, aflate astăzi în cartiere cu prețuri imobiliare foarte ridicate.
Unele aparțin unor persoane în vârstă care nu au cumpărat locuințele la prețurile actuale, ci le-au moștenit sau au locuit acolo întreaga viață.
Pentru un pensionar cu un venit lunar de 4.000 de lei, un impozit anual de 27.500 de lei ar reprezenta echivalentul a aproape șapte pensii.
În cazul unor venituri mai mici, povara ar fi și mai dificil de suportat.
Riscul semnalat de consultant este ca proprietarii cu venituri reduse să ajungă să ia în calcul vânzarea locuințelor pentru a putea achita obligațiile fiscale.
Biriș consideră că un mecanism fiscal trebuie să țină cont și de situațiile în care valoarea mare a unei proprietăți nu este însoțită de venituri suficiente pentru plata impozitelor.
Această problemă ridică o întrebare importantă pentru viitoarea reformă: cum poate fi corelată impozitarea averii imobiliare cu protejarea persoanelor care dețin locuințe valoroase, dar au venituri modeste?
Impozitarea la valoarea de piață nu va fi aplicată în 2027, anunță Alexandru Nazare
Reforma impozitării proprietăților era programată să intre într-o nouă etapă de la 1 ianuarie 2027, prin trecerea la un mecanism de evaluare bazat pe valoarea de piață.
Implementarea era asociată sistemului informatic e-Proprietatea și angajamentelor asumate prin Planul Național de Redresare și Reziliență (PNRR).
Cu toate acestea, ministrul Finanțelor, Alexandru Nazare, a anunțat că noul sistem nu va fi aplicat în 2027.
Oficialul a explicat că autoritățile au discutat modificarea angajamentelor cu Comisia Europeană și că există în continuare aspecte tehnice care trebuie rezolvate.
Într-o declarație din 25 octombrie 2026, ministrul a reiterat că impozitarea locuințelor la valoarea de piață nu va fi introdusă anul viitor.
„Nu va fi aplicat în 2027”, a afirmat Alexandru Nazare.
Prin urmare, scenariul prezentat de Gabriel Biriș nu trebuie interpretat ca o majorare fiscală deja aprobată pentru începutul anului viitor.
Totuși, neaplicarea impozitării la valoarea de piață nu exclude automat orice altă modificare a impozitelor locale. Nivelurile și regulile aplicabile în 2027 vor depinde de cadrul legislativ și de deciziile autorităților competente.
Impozitele pe locuințe au crescut deja de la 1 ianuarie 2026
Deși trecerea la valoarea de piață a fost amânată, proprietarii din România au suportat deja modificări importante ale impozitării clădirilor în 2026.
Una dintre principalele schimbări a fost majorarea valorilor impozabile de referință pentru locuințele rezidențiale.
Potrivit datelor publicate de Direcția de Impozite și Taxe Locale Sector 5, pentru clădirile standard dotate cu instalații de apă, canalizare, electricitate și încălzire, valoarea de referință s-a modificat astfel:
- 2025: 1.492 lei/mp
- 2026: 2.677 lei/mp
- Creștere: aproximativ 79,6%
În cazul clădirilor fără aceste instalații, valoarea de referință a crescut de la 894 la 1.606 lei/mp, tot cu aproximativ 79,6%.
Aceste modificări au influențat valoarea impozabilă utilizată la determinarea obligațiilor fiscale locale.
Cu toate acestea, creșterea bazei de calcul nu înseamnă că fiecare proprietar a plătit automat un impozit mai mare cu același procent.
Suma efectivă depinde și de caracteristicile clădirii, suprafața fiscală, amplasare, cota stabilită de autoritatea locală și eventualele reduceri aplicabile.
Reduceri fiscale pentru casele vechi, reintroduse în februarie 2026
O altă modificare importantă privește clădirile construite în urmă cu mai multe decenii.
După eliminarea unor facilități fiscale la sfârșitul anului 2025, Guvernul a reintrodus, prin OUG nr. 9 din 27 februarie 2026, reduceri ale valorii impozabile în funcție de vechimea clădirilor.
Astfel, legislația prevede:
- Reducere de 15% pentru clădirile cu vechime între 50 și 100 de ani, inclusiv.
- Reducere de 25% pentru clădirile cu vechime de peste 100 de ani.
Există și reguli speciale pentru clădirile care au trecut prin lucrări de renovare majoră, în condițiile stabilite de Codul fiscal.
Prin urmare, pentru casele construite în anii 1930, precum cele menționate de Gabriel Biriș, reducerea de 15% poate influența impozitul efectiv datorat în 2026.
Calculul inițial de 1.044 de lei prezentat de consultant nu reflectă această reducere, astfel încât obligația fiscală efectivă a unei asemenea locuințe poate fi diferită.
Ce urmează pentru proprietarii de locuințe din București
Dezbaterea privind impozitarea proprietăților la valoarea de piață evidențiază o problemă care depășește simpla modificare a unei formule fiscale.
Pe de o parte, sistemul actual poate genera diferențe mari între valoarea fiscală și valoarea de piață a unor proprietăți.
Pe de altă parte, evaluarea locuințelor exclusiv prin prisma prețurilor imobiliare poate ridica dificultăți pentru persoanele care nu obțin venituri corespunzătoare valorii bunurilor deținute.
În special în București, unde amplasarea poate influența puternic prețul unei case, aceste diferențe sunt relevante pentru proprietarii unor locuințe vechi.
De aceea, orice viitoare reformă va trebui să clarifice atât mecanismul de evaluare, cât și eventualele măsuri de protecție pentru contribuabilii vulnerabili.
Deocamdată, impozitul de 27.500 de lei rămâne rezultatul unei simulări fiscale, nu o obligație impusă proprietarilor pentru anul 2027.
Cazul prezentat de Gabriel Biriș arată însă cât de importante pot deveni diferențele dintre valoarea unei proprietăți și veniturile celui care o deține.
Pentru proprietari, urmărirea modificărilor legislative și verificarea deciziilor de impunere emise de autoritățile locale rămân esențiale.
Surse și referințe
- Gabriel Biriș – exemplul fiscal prezentat public
- Legea nr. 239/2025 – modificări ale Codului fiscal
- OUG nr. 9/2026 – reduceri pentru clădirile vechi
- Direcția de Impozite și Taxe Locale Sector 5 – modificările fiscale din 2026
- Digi24 – declarațiile ministrului Alexandru Nazare din 25 octombrie 2026